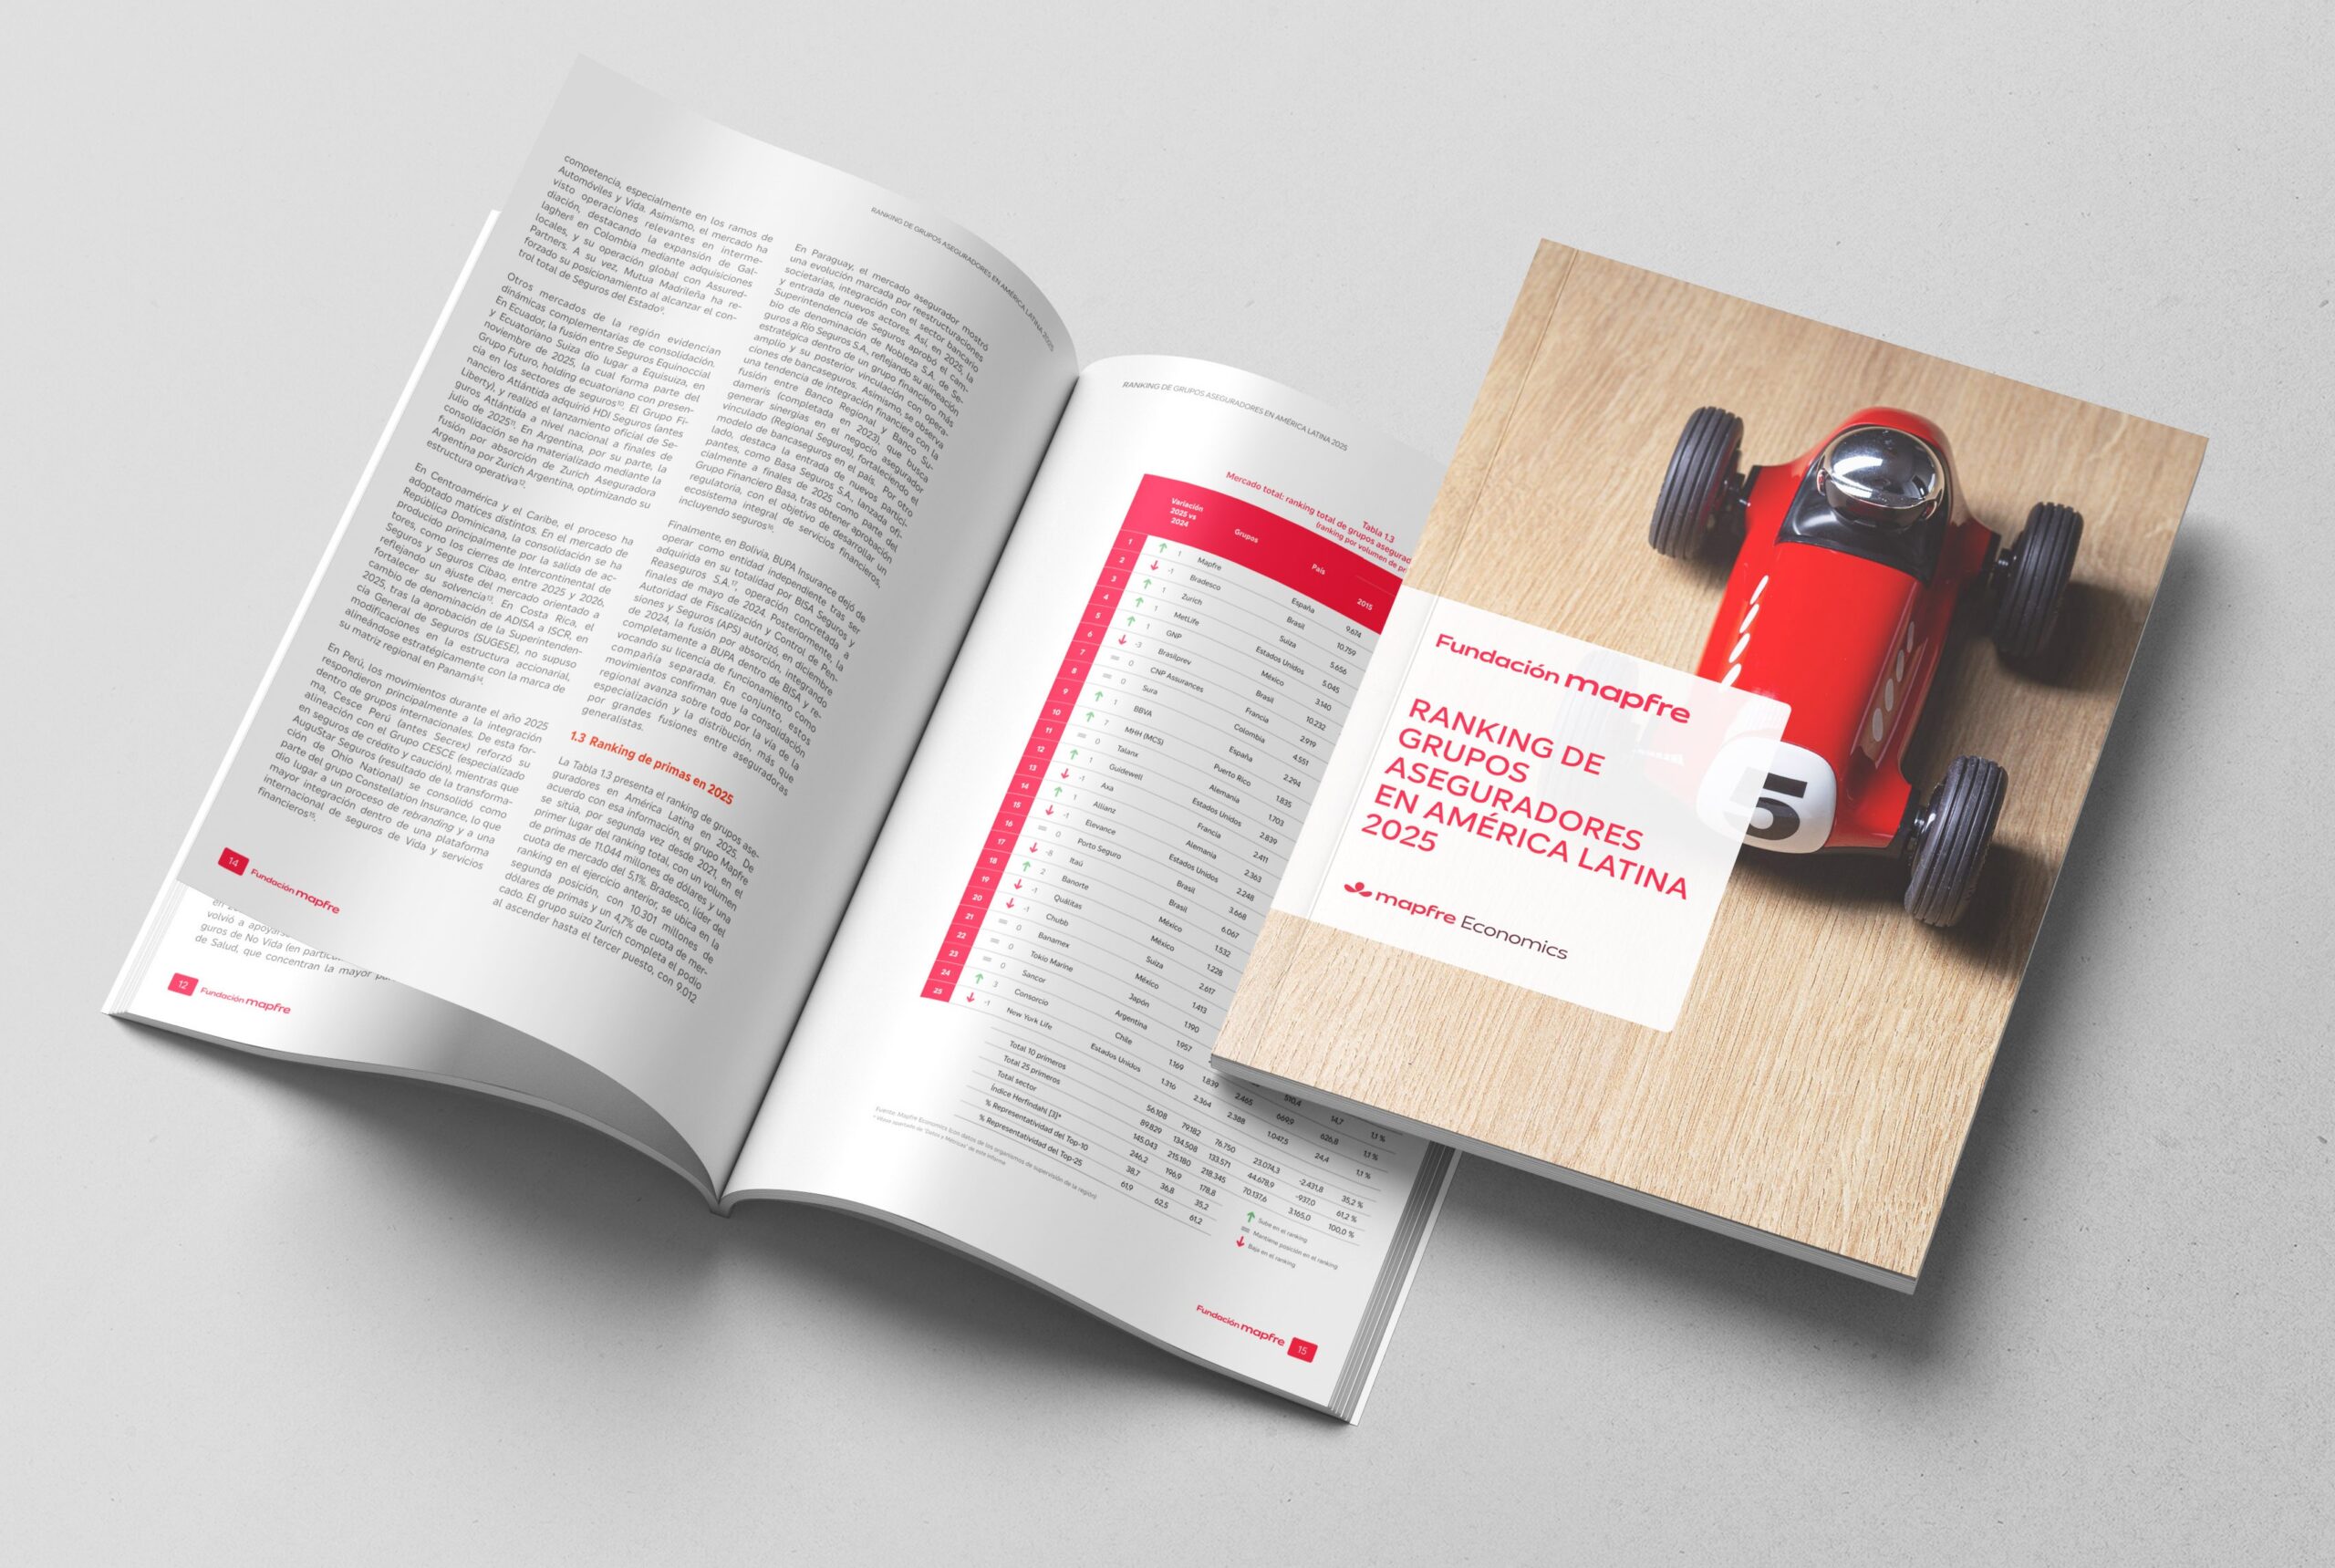
Mapfre volvió a ubicarse como la principal aseguradora de América Latina por volumen de primas, tras alcanzar los 11.044 millones de dólares en 2025, equivalentes a unos 9.400 millones de euros, y una cuota de mercado del 5,1%, según el último informe elaborado por Mapfre Economics.
La compañía escaló una posición respecto de la edición anterior del ranking, en un contexto de menor dinamismo para el mercado asegurador regional. En conjunto, el sector creció un 1,5% durante 2025 y alcanzó los 218.345 millones de dólares en primas.
Bradesco, que encabezaba la clasificación anterior, descendió al segundo puesto luego de registrar una caída del 13,2% en sus ingresos, hasta los 10.301 millones de dólares. Según el informe, el retroceso estuvo vinculado principalmente al deterioro del negocio de Vida Ahorro en Brasil y a la depreciación del real brasileño.
Brasilprev también se vio afectada por este contexto y pasó del tercer al sexto lugar, con una caída del 27,8% en sus primas, que alcanzaron los 7.510 millones de dólares.
Mapfre Economics destacó que el modelo de negocio diversificado de Mapfre en la región volvió a funcionar como factor de estabilización frente a las variaciones de los distintos mercados. “Pese a un crecimiento agregado contenido, en torno al 1%, su diversificación en la región compensó las variaciones individuales por mercado y le permitió alcanzar la primera posición”, señaló el informe.
El tercer lugar del ranking general fue ocupado por Zurich, con 9.012 millones de dólares en primas, seguido por MetLife, con 7.991 millones, y Grupo Nacional Provincial (GNP), con 7.537 millones de dólares.
De acuerdo con el estudio, tanto MetLife como GNP se beneficiaron del dinamismo del mercado mexicano, que volvió a posicionarse como uno de los principales motores de crecimiento del negocio asegurador en la región.
Retroceso en Vida y crecimiento en No Vida
El comportamiento del mercado mostró diferencias marcadas entre los segmentos de Vida y No Vida.
Mientras el sector asegurador regional creció un 1,5% en términos generales, el segmento No Vida avanzó un 4,6%, hasta alcanzar los 127.300 millones de dólares. En cambio, Vida registró una caída del 2,6%, con primas por unos 91.000 millones de dólares.
Según Mapfre Economics, uno de los principales factores detrás del retroceso de Vida fue el desempeño del mercado brasileño. Los cambios regulatorios y fiscales redujeron el atractivo de los productos VGBL —Vida Gerador de Benefício Livre—, que representan el 66,2% del volumen del ramo Vida en Brasil.
A esto se sumó la depreciación del real brasileño. Mientras la caída del negocio de Vida medida en moneda local fue del 6%, expresada en dólares alcanzó el 16,7%.
Mapfre mantiene el liderazgo en No Vida
En el segmento de No Vida, Mapfre consolidó su liderazgo regional, con primas por 7.329 millones de dólares y una cuota de mercado del 5,8%.
La principal novedad del ranking fue el avance de MHH, que escaló seis posiciones y alcanzó el segundo lugar, con 5.239 millones de dólares en primas, luego de adquirir la aseguradora puertorriqueña MCS. La operación permitió incrementar sus ingresos cerca de un 30%.
En tercer lugar se ubicó la alemana Talanx, con primas por 4.803 millones de dólares.
En el negocio de Vida, en tanto, las compañías brasileñas continúan encabezando la clasificación. Bradesco se ubicó primera, con 8.334 millones de dólares en primas, seguida por Brasilprev, con 7.510 millones. MetLife ocupó el tercer puesto, con un volumen de negocio de 5.626 millones de dólares.
El informe también destacó una mayor concentración empresarial en el segmento de Vida. Las diez principales compañías concentran el 53,8% de las primas y las primeras 25 reúnen el 78% del mercado. En No Vida, en cambio, las diez mayores aseguradoras representan el 37,5% y las primeras 25, el 62%.
El informe completo de Mapfre Economics puede consultarse a través de Fundación Mapfre.