Escribe: Eliana Carelli, periodista especializada en seguros, conductora de FANDOM de Seguros
UNA INDUSTRIA RESILIENTE NO ES AQUELLA QUE NUNCA SUFRE UN SINIESTRO. ES AQUELLA QUE ESTÁ PREPARADA PARA EVITAR QUE ESE SINIESTRO COMPROMETA SU FUTURO.
Sancor Seguros y El Norte Seguros acompañaron la Muestra Industrial Argentina 2026 en la ciudad de Rafaela, Santa Fe. El evento, que se desarrolló en tres jornadas de exposición, negocios y debate, puso a la industria en el centro de la agenda del desarrollo argentino convocando a empresas, gobiernos, instituciones, universidades y especialistas de todo el país.
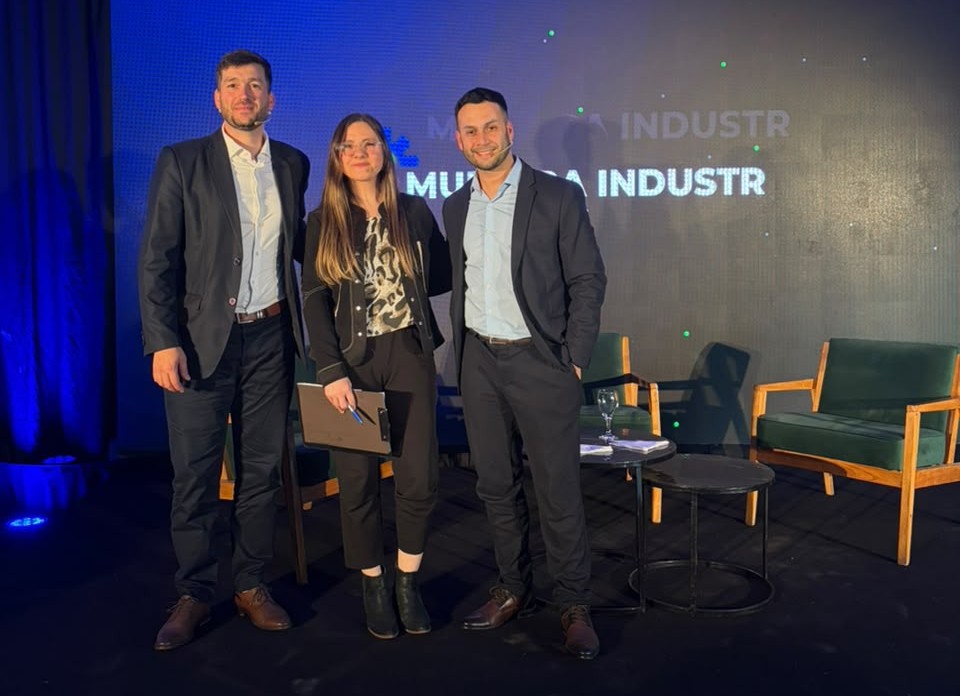
Claudio Kañevsky, líder de Suscripción de Líneas Empresariales de Seguros Patrimoniales de Sancor Seguros; y Jeremías Almada, responsable de Suscripción de Grandes Riesgos Patrimoniales de El Norte Seguros, participaron del panel “Industria resiliente: gestionar riesgos para garantizar la continuidad del negocio”, y yo tuve el honor de acompañarlos como moderadora.
Cuando hablamos de los desafíos que enfrenta hoy la industria argentina, generalmente pensamos en los costos de producción, la competitividad, las importaciones o la incorporación de tecnología… pero hay otro desafío que no siempre ocupa un lugar central en esas discusiones: ¿qué sucede cuando una empresa, además de enfrentar todas estas dificultades, debe afrontar un incendio, la rotura de una máquina o un evento climático que interrumpe su producción? El panel que lideraron Claudio y Jeremías apuntó a responder esa pregunta y a compartir conceptos que colaboren en la construcción de industrias mejor preparadas para enfrentar situaciones inesperadas y, fundamentalmente, para seguir funcionando.
¿QUÉ ES SER RESILIENTE? Primero se definió lo siguiente: una industria resiliente no es aquella a la que nunca le ocurre nada, sino aquella que tiene capacidad para anticiparse, afrontar una situación adversa y recuperarse. Porque una empresa puede tener excelentes productos, tecnología de última generación, empleados capacitados y clientes consolidados, pero un incendio importante o la rotura de una máquina crítica pueden comprometer en pocas horas lo que llevó muchos años construir. Y una interrupción prolongada de la producción puede ser muy difícil de absorber.
En la conversación quedó claro que esto aplica tanto a grandes industrias como a pymes, aunque sus capacidades de recuperación pueden ser muy diferentes. Una industria de gran tamaño puede tener varias plantas, líneas alternativas o una estructura financiera que le permita resistir una interrupción. En cambio, pensemos en una pyme que depende de una sola máquina para fabricar su producto principal: si esa máquina se rompe y necesita tres meses para conseguir un repuesto, probablemente toda su actividad quede comprometida.
“Lo interesante es que la resiliencia no siempre depende de grandes inversiones. Muchas veces empieza por algo mucho más simple, que es conocer qué situaciones podrían detener nuestra empresa y qué alternativas tenemos para responder”, dijo Claudio.
LOS RIESGOS QUE MÁS PREOCUPAN. En las industrias hay riesgos nuevos y otros “históricos”. El incendio, por ejemplo, continúa siendo uno de los eventos con mayor potencial de pérdida en una instalación industrial. “Las características de cada actividad son clave. No es lo mismo una industria metalmecánica que una fábrica de muebles, una planta alimenticia o una empresa que utiliza productos químicos. Los materiales, los procesos, las fuentes de calor y las condiciones de almacenamiento determinan exposiciones muy diferentes”, señaló Jeremías y luego se concentró en otro foco de preocupación que ven con frecuencia en las inspecciones: “Muchas industrias crecieron, incorporaron máquinas y ampliaron depósitos, mientras que sus instalaciones y sistemas de protección no siempre evolucionaron al mismo ritmo”.
Claudio agregó otro aspecto: una mayor interdependencia. “Una empresa puede tener excelentes instalaciones y buenos sistemas de protección, pero depender de un proveedor único, de un servicio eléctrico o de una infraestructura logística que está fuera de su control.
Pensemos, por ejemplo, en una tormenta que afecta el suministro eléctrico de una zona industrial. Aunque ninguna máquina se haya dañado, la empresa podría tener dificultades para operar”, señaló el experto de Sancor y sumó una advertencia más: “Muchas industrias trabajan con equipos cuyos componentes deben importarse o fabricarse especialmente. Eso significa que una rotura relativamente localizada puede transformarse en una interrupción prolongada. En definitiva, tenemos que empezar a analizar no solamente qué puede dañarse, sino también qué cosas pueden impedir que una empresa produzca”. La pregunta es siempre la misa: si una máquina deja de funcionar mañana, ¿cuánto tiempo tardamos en volver a producir? Porque quizá la empresa tenga perfectamente previsto cuánto cuesta comprar la máquina, pero no haya evaluado cuánto costaría tenerla detenida durante varios meses.
PREVENIR ANTES QUE INDEMNIZAR. Las aseguradoras tienen mucho para aportarantes de que ocurra una pérdida y su rol en la prevención de riesgos es clave para las industrias. “Cuando realizamos un relevamiento de riesgos en una industria, no estamos simplemente observando un edificio o verificando el valor de una máquina. Analizamos cómo funciona la empresa, qué materiales utiliza, cuáles son sus procesos, cómo están organizados los depósitos, qué fuentes de ignición existen y qué medidas de protección tiene disponibles.
También evaluamos cómo podría propagarse un incendio y cuáles serían sus posibles consecuencias. A partir de ese trabajo podemos identificar vulnerabilidades y proponer mejoras concretas. Nuestra función no debería limitarse a decidir si aceptamos o rechazamos un riesgo; podemos aportar conocimiento técnico para que las industrias mejoren progresivamente sus condiciones de protección”, sostuvo Jeremías.
Por supuesto, hay que diferenciar lo deseable de lo indispensable. No todas las deficiencias tienen la misma gravedad y tampoco todas requieren la misma urgencia. Cuando el riesgo es técnicamente aceptable y las deficiencias pueden administrarse, resulta razonable establecer un plan de mejoras con prioridades y plazos. Los expertos explicaron que lo más importante es que el plan tenga fundamentos técnicos y que su cumplimiento pueda verificarse. Claudio señaló que no todas las mejoras requieren inversiones millonarias: “Hay acciones relacionadas con orden, limpieza, mantenimiento, capacitación o procedimientos de trabajo que pueden mejorar la seguridad con recursos relativamente limitados”.
Conclusiones: las claves son que la prevención forme parte de la estrategia de negocios y que la gestión de los riesgos acompañe la evolución de una industria
PLAN DE CONTINUIDAD DEL NEGOCIO. Tradicionalmente, las empresas piensan su protección a partir del valor de sus bienes: cuánto vale el edificio, cuánto cuestan las máquinas o cuánto representa la mercadería almacenada.Pero una industria es mucho más que sus activos; también tiene trabajadores, clientes, proveedores, compromisos comerciales y una estructura financiera que necesita mantenerse funcionando. Frente a un siniestro, una empresa puede recuperar el valor de una máquina a través del seguro y, sin embargo, enfrentar dificultades muy importantes para recuperar su actividad. “Hay una diferencia importante entre el daño material y las consecuencias que ese daño genera sobre el negocio. Un incendio puede extinguirse en unas horas, pero la recuperación puede demandar meses” dijo Jeremías. “No estamos hablando solamente de las pérdidas económicas durante el período de paralización, sino también de las dificultades que puede enfrentar la empresa para, por ejemplo, recuperar su posición comercial”, agregó Claudio.
Entonces, por un lado, tenemos los daños materiales que afectan edificios, instalaciones o maquinaria. Por otro, las consecuencias económicas que esos daños pueden generar al interrumpir la actividad. En este punto hay que señalar que, para determinados eventos, existen coberturas de lucro cesante o pérdida de beneficios, que pueden brindar protección económica durante el período indemnizable, siempre de acuerdo con los riesgos cubiertos, límites, plazos y condiciones de contratación. Sin embargo, los profesionales de Sancor y de El Norte también aclararon que una buena cobertura es importante, pero que por sí sola no resuelve todos los problemas de continuidad. “Además del seguro, la recuperación operativa depende de muchas otras decisiones. Por ejemplo, si la empresa dispone de repuestos estratégicos, si tiene proveedores alternativos, si puede tercerizar algún proceso o si existe otra instalación donde continuar parcialmente la producción. También importa cuánto tiempo necesita para reparar cada equipo y qué actividades debería recuperar primero. Todas esas decisiones deben analizarse antes del siniestro”, explicó Claudio.
Todo esto cabe en la definición de un plan de continuidad del negocio: preparar a la empresa para responder y recuperar sus actividades prioritarias frente a una interrupción. “Para esto, importante es identificar los puntos críticos y preguntarse qué alternativas tenemos si alguno de ellos deja de funcionar”, agregó Jeremías.
Los expertos dieron detalles del ABC de un Plan de Continuidad del Negocio:
- Identificados los procesos críticos y sus principales vulnerabilidades
- Evaluar qué consecuencias tendría su paralización.
- Establecen prioridades, responsables, recursos necesarios y alternativas operativas.
- Definir cómo actuar ante una emergencia, quién toma las decisiones, cómo se comunica la situación y qué acciones permiten recuperar la producción.
En definitiva, la resiliencia no se construye exclusivamente mediante seguros. Se construye combinando prevención, planificación, alternativas operativas y protección financiera.
SINERGIA. Para cerrar el panel, en el marco de la Muestra Industrial Argentina 2026, hablamos de importancia de lograr una relación sinérgica entre las industrias, los productores asesores y las compañías de seguros. La conclusión de Claudiofue quese debeavanzar hacia una relación de mayor acompañamiento: “Una industria cambia constantemente y sus necesidades de protección también. Por eso, la relación entre el empresario, su productor asesor y las aseguradoras debería permitir revisar periódicamente las exposiciones, identificar oportunidades de mejora y adecuar las coberturas cuando sea necesario. Las aseguradoras tenemos experiencia y conocimiento técnico que pueden resultar valiosos para las industrias”. Jeremías, por su parte, diferenció: “Hay riesgos que se reducen mediante inversiones en infraestructura, otros mediante cambios operativos y otros, cuyas consecuencias económicas pueden transferirse dentro de determinados límites, mediante seguros. La protección más sólida surge de combinar todas esas herramientas. Nuestro desafío es acompañar a las industrias para que puedan producir, invertir y crecer con una mayor capacidad para enfrentar situaciones inesperadas”.