El seguro de vida tiene un beneficio fiscal que la mayoría de los asegurados desconoce y que, bien utilizado, convierte cada prima pagada en ahorro impositivo real. Para el productor asesor, conocer este mecanismo en detalle no es solo un diferencial de venta: es una herramienta de asesoramiento que fideliza clientes y abre conversaciones con prospectos que tributan el Impuesto a las Ganancias. La comisión de vida de AAPAS preparó una guía con todo lo que las y los PAS necesitan saber.
Qué productos tienen beneficio impositivo
La Ley del Impuesto a las Ganancias (artículo 85, LIG) habilita la deducción de las primas pagadas por tres tipos de productos, siempre que la aseguradora esté autorizada y supervisada por la Superintendencia de Seguros de la Nación (SSN):
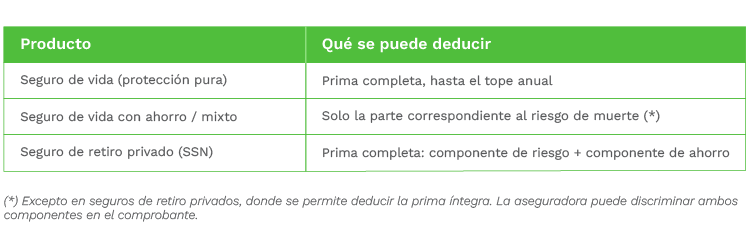
El tope máximo deducible para 2026 es de $753.472,14 anuales por cada uno de estos conceptos, actualizado por IPC según la Ley 27.743. Este monto se aplica por separado a cada producto: quien tiene un seguro de vida puro y además un plan de retiro puede deducir hasta el tope en cada uno.
La deducción no significa que la aseguradora le devuelva la prima. Significa que ese monto no se incluye en la base sobre la cual se calcula el impuesto, lo que reduce el monto a pagar del Impuesto a las Ganancias.

Empleados en relación de dependencia
Para los empleados en relación de dependencia, el beneficio se activa a través del formulario F.572 Web (SIRADIG Trabajador), disponible en el portal de ARCA con clave fiscal. El trabajador carga allí los pagos realizados mes a mes —con fecha, número de comprobante y monto—, y esa información llega al área de liquidación de sueldos de la empresa, que la descuenta de la base imponible al calcular la retención mensual.
El resultado se ve en el recibo de sueldo: menor retención de Ganancias cada mes, o una devolución en la liquidación anual de diciembre. La fecha límite para informar deducciones del año fiscal anterior es el 31 de marzo del año siguiente. Quien no carga el SIRADIG a tiempo le está «regalando» esas deducciones al fisco.
Las demás deducciones que puede acumular un empleado en dependencia incluyen: cónyuge a cargo ($5.669.323,06 anuales), hijos menores de 18 años ($2.859.060,31 por hijo), gastos de medicina prepaga (hasta el 5% de la ganancia), alquiler de vivienda (40% +10%), y gastos educativos de hijos ($2 407.868,54) servicio doméstico ($6.019.671,36). El seguro de vida y el de retiro se suman a ese conjunto como deducciones generales.
Quien no carga el SIRADIG a tiempo le está «regalando» esas deducciones al fisco.
Trabajadores autónomos
Los autónomos no tienen empleador que actúe como agente de retención, por lo que computan sus deducciones directamente en la Declaración Jurada Anual del Impuesto a las Ganancias. El beneficio es el mismo —pueden deducir las primas de seguros de vida y de retiro hasta el mismo tope de $753.472,14— pero el momento de impacto es diferente: el ahorro fiscal se refleja al presentar la declaración anual y abonar el impuesto determinado.
Además de las deducciones personales (MNI, cargas de familia) y los gastos propios de su actividad, los autónomos pueden incluir entre sus deducciones generales los seguros de vida y de retiro, honorarios médicos (hasta el 40%), gastos de medicina prepaga, alquileres de vivienda e intereses hipotecarios, entre otros.
Para un profesional independiente con ingresos altos, un seguro de vida y un seguro de retiro puede representar una reducción anual de base imponible de hasta $1.506.944.
“La primera pregunta antes de hablar de deducción: ¿tu cliente paga Ganancias? Si es empleado en relación de dependencia con sueldo bruto superior a los umbrales vigentes, si es autónomo con ingresos alcanzados, o jubilado con haberes que superen el mínimo garantizado: sí. Si es monotributista, no.”
Quiénes no acceden a este beneficio
Los monotributistasno tributan el Impuesto a las Ganancias: su régimen simplificado reemplaza Ganancias e IVA con una cuota fija mensual, por lo que no existe base imponible sobre la cual aplicar deducciones.
Tampoco acceden al beneficio las personas que, aun teniendo seguros de vida, están por debajo del mínimo no imponible y no tributan Ganancias. El beneficio solo tiene efecto real para quien efectivamente paga el impuesto.
La primera pregunta antes de hablar de deducción: ¿tu cliente paga Ganancias? Si es empleado en relación de dependencia con sueldo bruto superior a los umbrales vigentes, si es autónomo con ingresos alcanzados, o jubilado con haberes que superen el mínimo garantizado: sí. Si es monotributista, no.
Cómo activar la deducción de Ganancias: el paso a paso
Empleados en relación de dependencia:
- Ingresar a ARCA (www.arca.gob.ar) con CUIL y clave fiscal
- Acceder al servicio «SIRADIG – Trabajador»
- En «Deducciones y Desgravaciones», cargar los pagos de seguros mes a mes: fecha, comprobante y monto
- Para seguros de vida puro: cargar en «Primas para caso de muerte»
- Para seguros mixtos: cargar solo la parte de riesgo de muerte (la aseguradora puede discriminarlo)
- Para seguro de retiro: cargar en «Aportes a planes de seguro de retiro privado»
- Generar el trámite con fecha límite para el año fiscal anterior: 31 de marzo del año siguiente
Trabajadores autónomos:
- Presentar la Declaración Jurada Anual de Ganancias con la asistencia de un contador
- Incluir las primas pagadas como deducción general en el rubro correspondiente
- Guardar los comprobantes de pago durante todo el año para respaldarlo«
El seguro de vida es protección, previsión y ahorro. Cuando el cliente que paga Ganancias todavía no lo sabe, ese es el momento de asesorarlo desde nuestro rol de PAS.
Fuente: Revista Seguros
Link a la nota: https://revistaseguros.aapas.org.ar/seguro-de-vida-y-ganancias-que-se-deduce-quien-puede-hacerlo-y-como-funciona-el-beneficio/